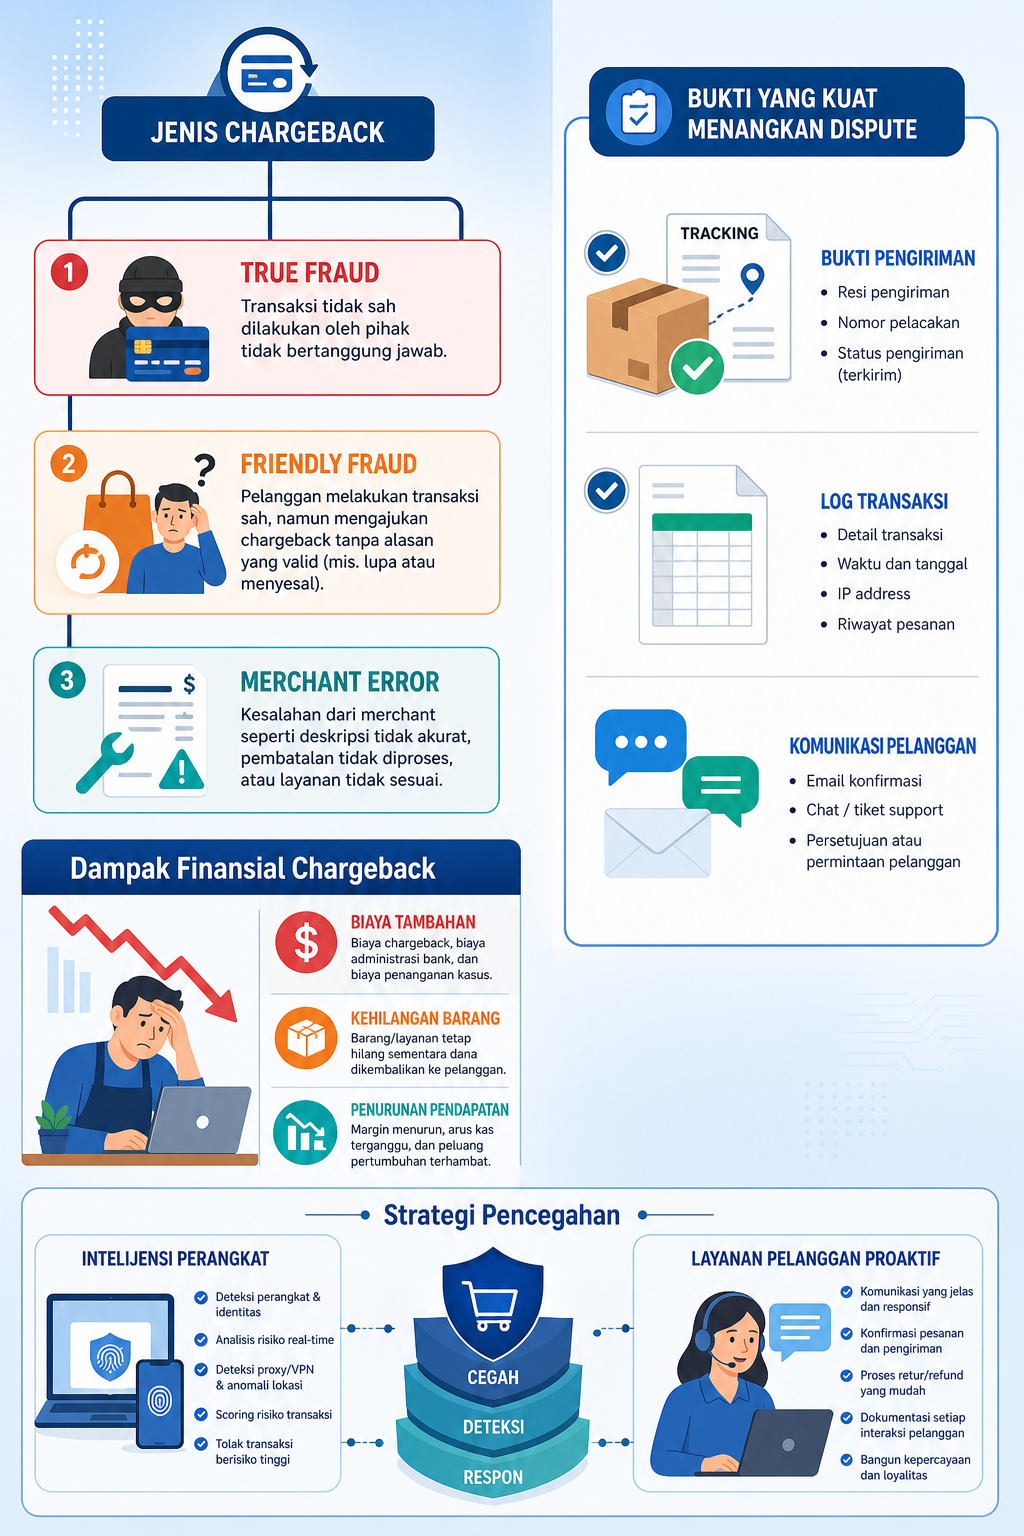
Chargeback adalah proses pembatalan transaksi kartu yang diinisiasi oleh pemegang kartu melalui bank penerbit. Ketika pemegang kartu mengklaim bahwa transaksi tidak sah karena kartu dicuri, barang tidak diterima, atau tidak sesuai deskripsi bank penerbit bisa membalikkan dana dari merchant kembali ke pemegang kartu.
Mekanisme ini awalnya dirancang untuk melindungi konsumen dari fraud. Namun dalam praktiknya, chargeback telah menjadi beban finansial dan operasional yang signifikan bagi merchant terutama di era e-commerce di mana transaksi digital mendominasi.
Jenis-Jenis Chargeback yang Perlu Dipahami Merchant
1. True Fraud (Criminal Fraud)
Transaksi dilakukan oleh pihak yang tidak berwenang menggunakan data kartu curian. Ini adalah carding pemegang kartu asli benar-benar tidak melakukan transaksi. Merchant kehilangan barang dan dana.
2. Friendly Fraud
Pemegang kartu sendiri yang melakukan transaksi, tapi kemudian mengajukan chargeback dengan mengklaim tidak mengenali transaksi atau barang tidak diterima. Ini bisa terjadi karena lupa, pembeli yang menyesal (buyer's remorse), atau dengan sengaja untuk mendapatkan barang gratis.
3. Merchant Error
Chargeback yang terjadi karena kesalahan merchant: deskripsi produk yang menyesatkan, pengiriman terlambat, proses refund yang rumit, atau billing descriptor yang tidak dikenali oleh pemegang kartu di statement bank mereka.
Dampak Finansial Chargeback: Lebih dari Sekadar Nilai Transaksi
Kerugian chargeback melampaui nilai transaksi yang dibatalkan. Merchant menanggung chargeback fee dari acquirer (Rp150.000-Rp500.000 per chargeback). Barang yang sudah dikirim tidak bisa dikembalikan dalam kasus true fraud. Biaya operasional untuk merespons dispute dan menyiapkan bukti. Peningkatan chargeback ratio yang bisa menyebabkan kenaikan processing fee.
Lebih serius lagi, jika chargeback ratio merchant melampaui threshold yang ditetapkan oleh Visa (0.9%) atau Mastercard (1.0%), merchant bisa masuk dalam monitoring program yang membebankan denda bulanan atau bahkan kehilangan kemampuan menerima pembayaran kartu sama sekali.
Bukti Sengketa (Representment): Cara Merchant Melawan Chargeback
Merchant berhak mengajukan representamen menyajikan bukti bahwa transaksi valid dan chargeback tidak berdasar. Bukti yang kuat mencakup:
- Proof of delivery tracking number, konfirmasi penerimaan, foto paket yang diterima.
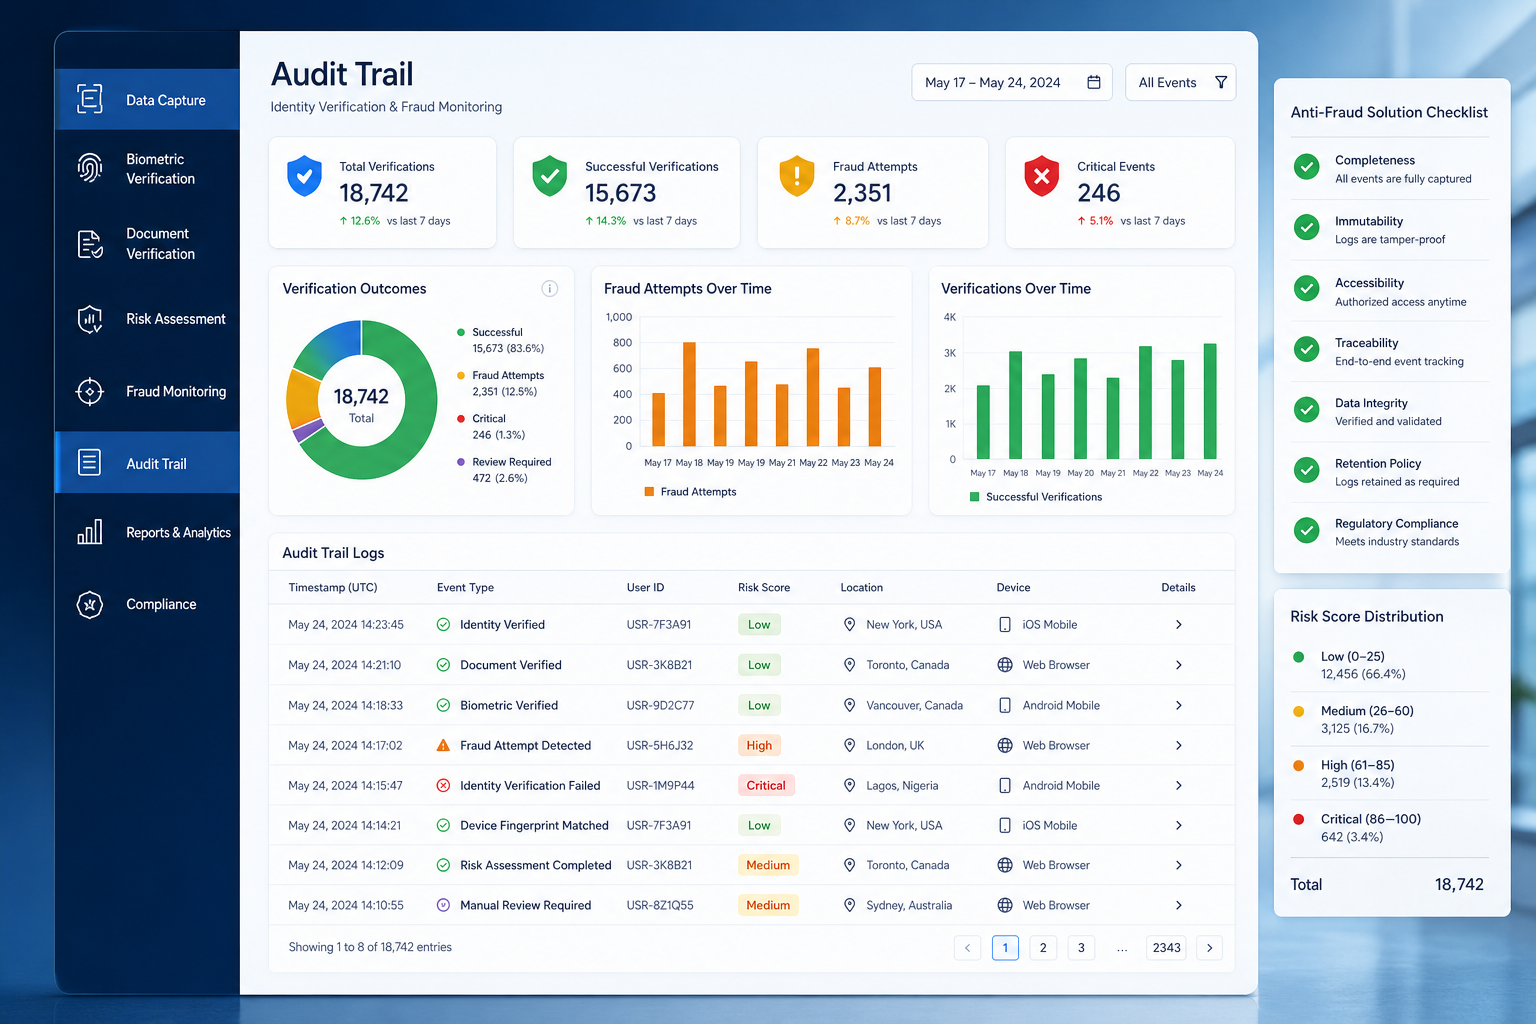
- Transaction authenticationlog 3D Secure, OTP verification, device data saat transaksi.
- Customer communication email konfirmasi pesanan, chat dengan customer service, riwayat interaksi.
- Product/service evidence screenshot bahwa produk sesuai deskripsi, terms & conditions yang disetujui pembeli.
- Device intelligence data bukti bahwa transaksi berasal dari perangkat dan lokasi yang konsisten dengan profil pemegang kartu.
Device intelligence menjadi semakin penting dalam representment karena memberikan bukti teknis yang objektif bukan hanya klaim merchant vs klaim pemegang kartu.
Strategi Pencegahan Chargeback yang Efektif
Pencegahan proaktif jauh lebih cost-effective dibanding merespons chargeback setelah terjadi:
Untuk True Fraud
Implementasi device intelligence untuk mendeteksi perangkat dan perilaku mencurigakan sebelum transaksi diproses. VIDA ID FraudShield menganalisis device fingerprint, emulator detection, dan behavioral patterns secara real-time memblokir transaksi fraudulent sebelum dana berpindah.
Untuk Friendly Fraud
Gunakan billing descriptor yang jelas dan mudah dikenali di statement bank. Kirim konfirmasi email dengan detail transaksi yang lengkap. Sediakan proses refund yang mudahbanyak friendly fraud terjadi karena pembeli merasa lebih mudah mengajukan chargeback daripada meminta refund.
Untuk Merchant Error
Pastikan deskripsi produk akurat dan foto sesuai. Berikan estimasi pengiriman yang realistis. Sediakan customer service yang responsif jika masalah diselesaikan sebelum pembeli menghubungi bank, chargeback bisa dicegah.
VIDA ID FraudShield: Pencegahan Chargeback di Level Perangkat
VIDA ID FraudShield membantu merchant dan payment gateway mencegah chargeback dari dua arah. Pertama, prevention mendeteksi dan memblokir transaksi fraudulent sebelum diproses, mengurangi true fraud chargebacks. Kedua, evidence menyediakan device intelligence data yang bisa digunakan sebagai bukti representamen, memperkuat posisi merchant saat melawan friendly fraud chargebacks.
Dengan respons real-time di bawah 100 ms dan deployment via Web SDK tanpa perubahan frontend, merchant bisa menambah layer perlindungan tanpa mengorbankan kecepatan checkout yang menjadi kunci conversion rate di e-commerce.