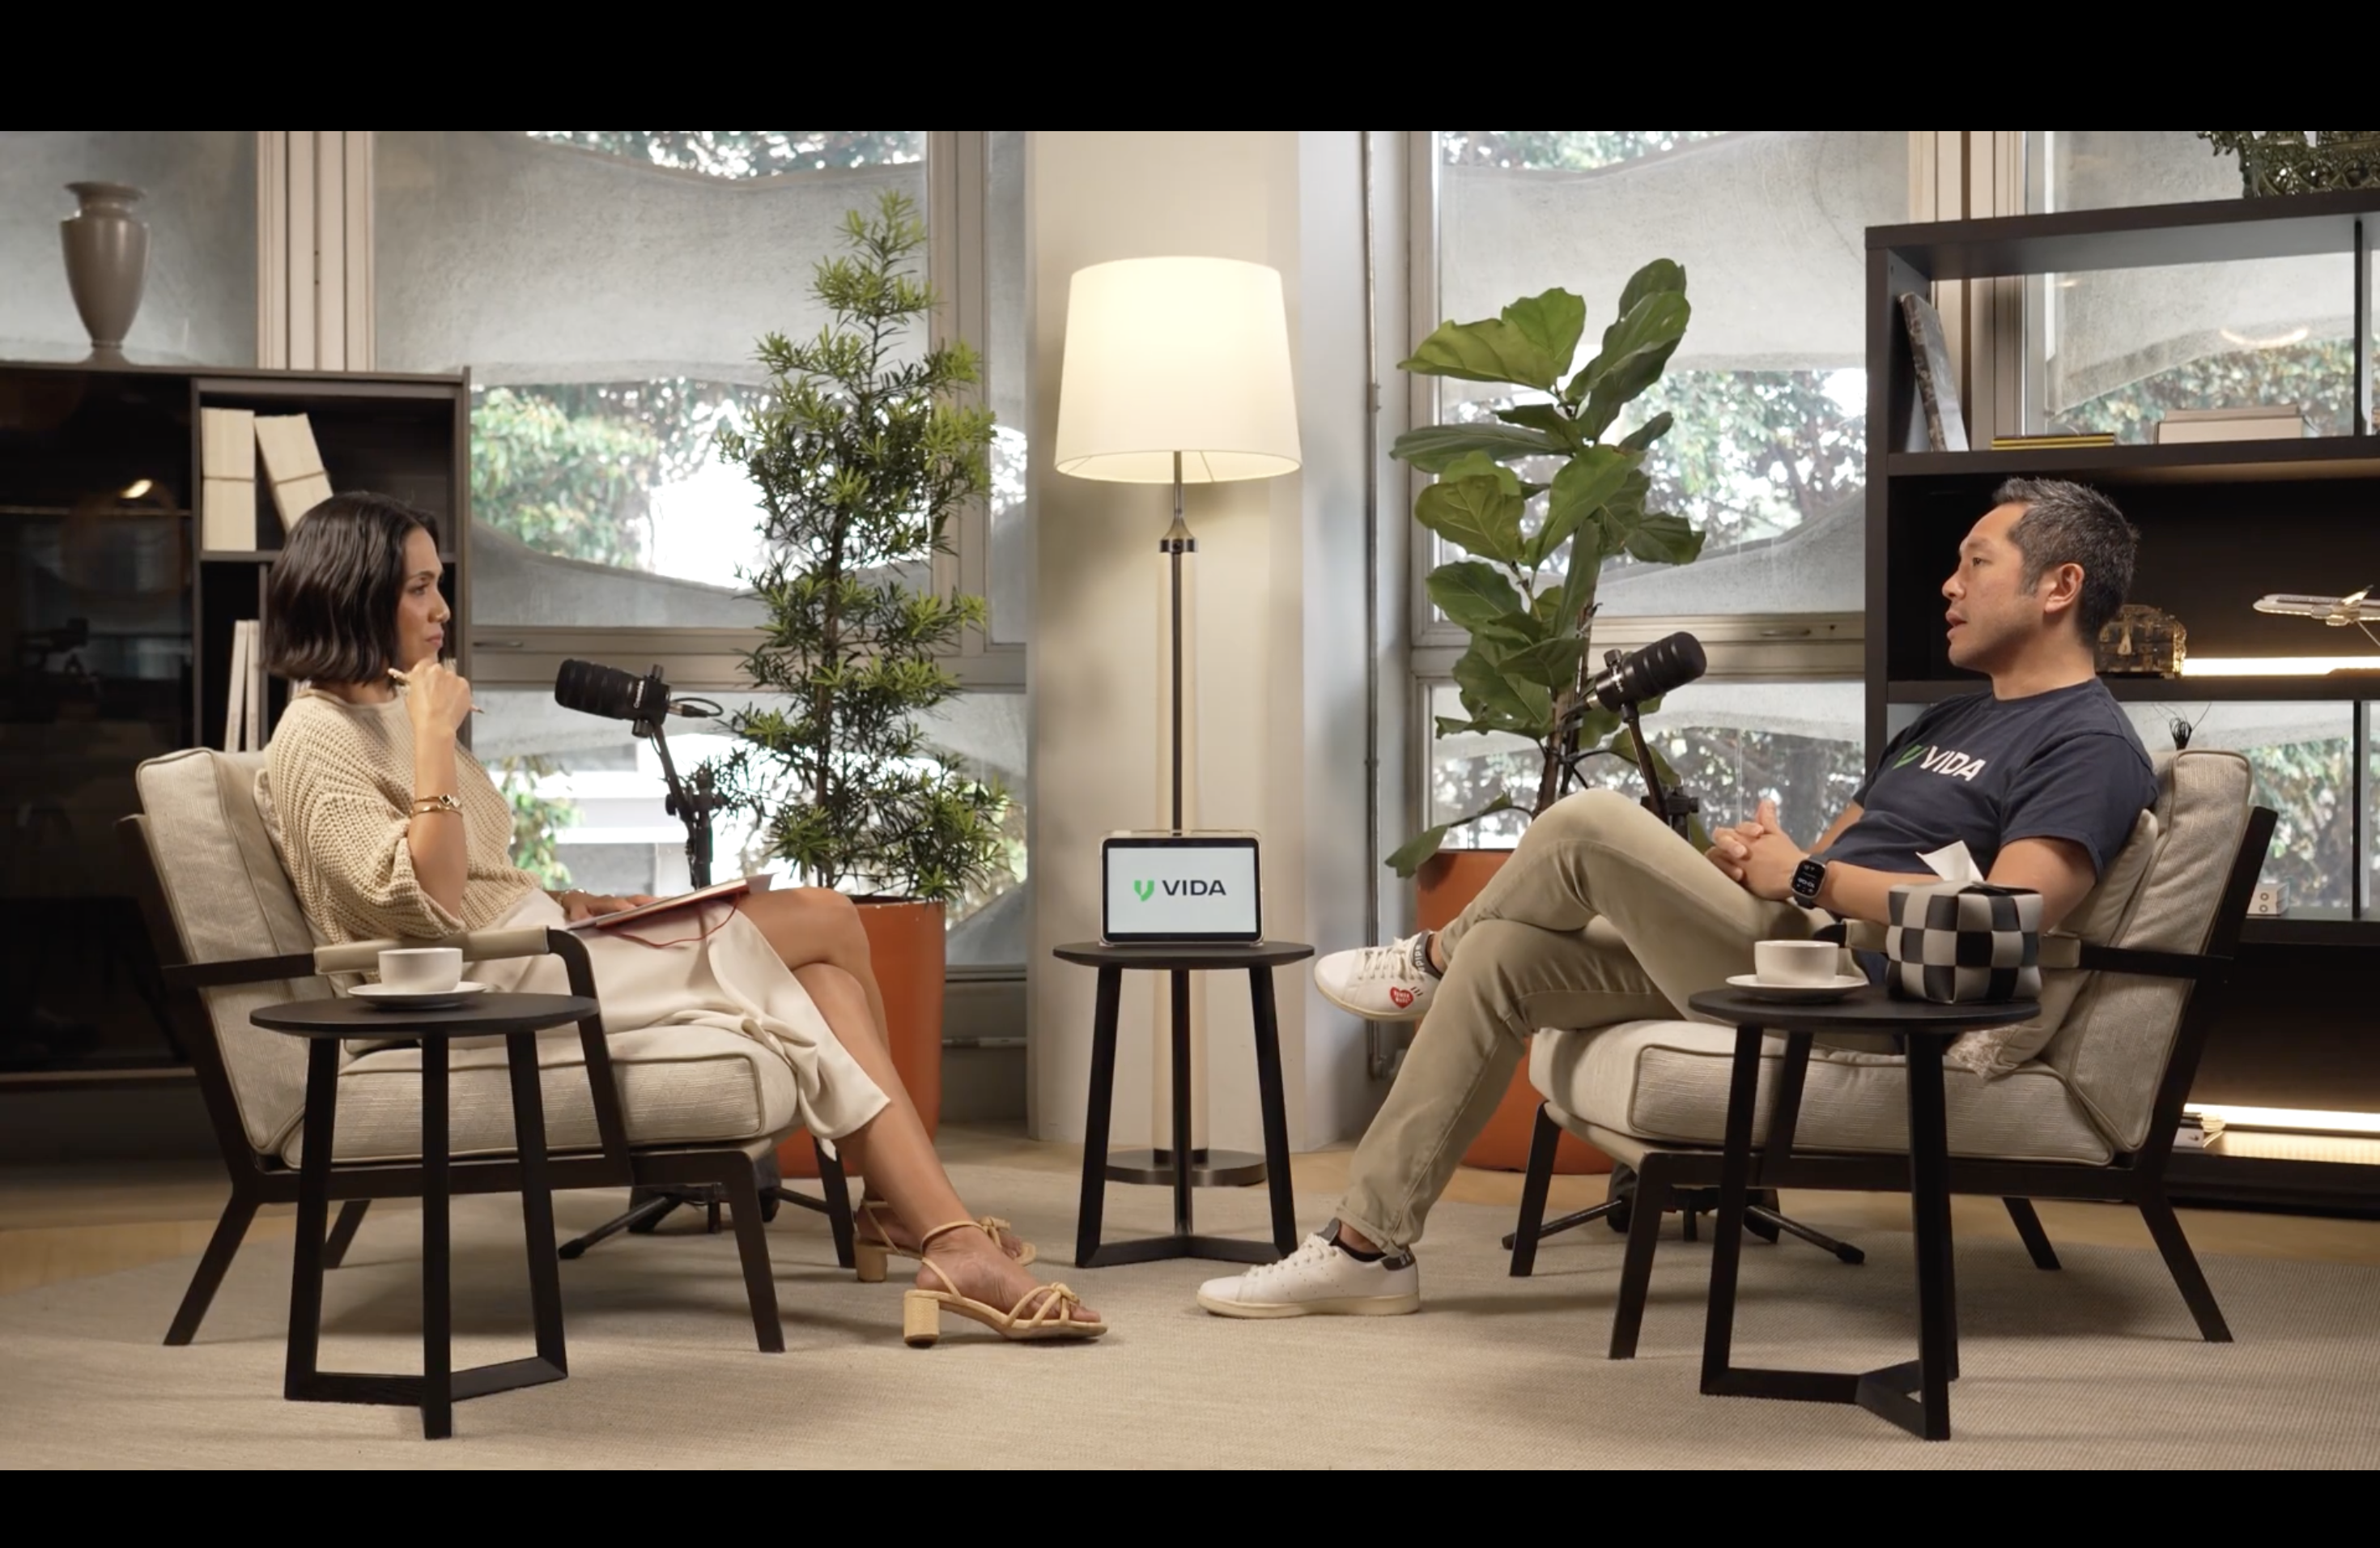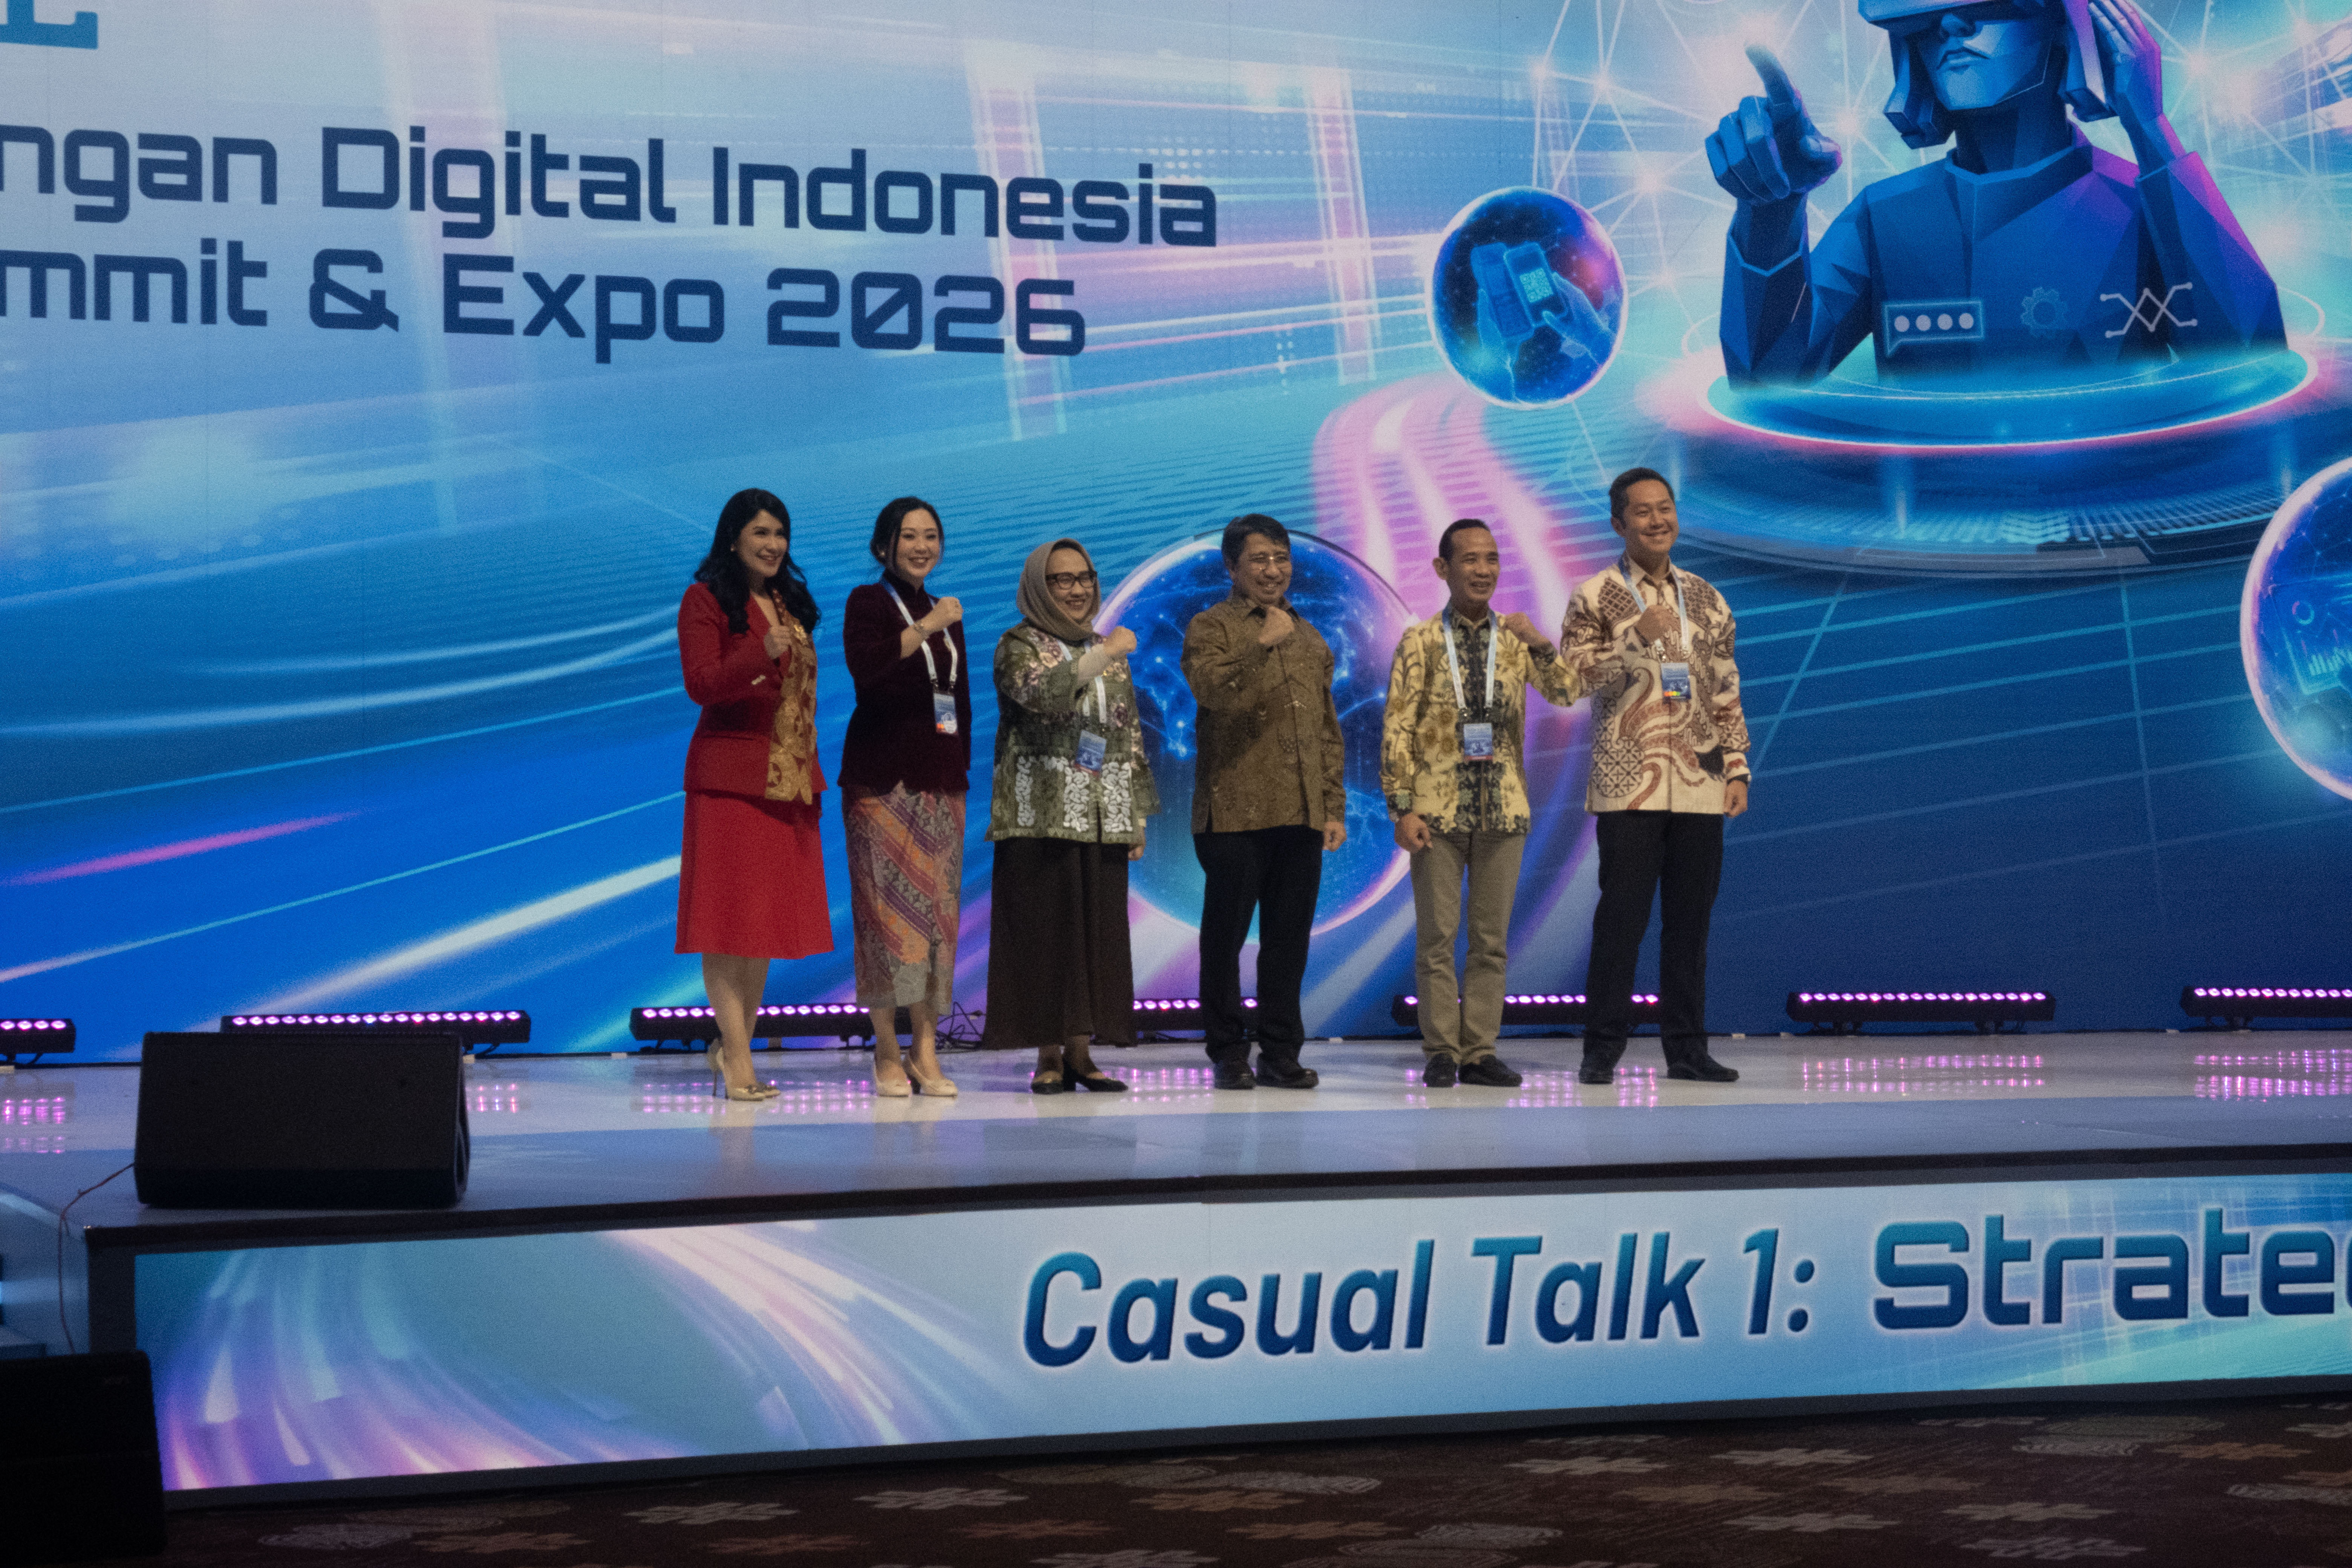
September 2026, VIDA menghadiri FEKDI x IFSE 2026 di Jakarta. Bagi mereka yang mengikuti perkembangan fintech dan ekonomi digital Indonesia dalam beberapa tahun terakhir, forum ini menjadi salah satu ruang penting untuk mengevaluasi perkembangan ekosistem digital sekaligus membahas tantangan ke depan.
Tahun ini, ada satu tantangan yang semakin sulit diabaikan: perkembangan deepfake membuat pemalsuan identitas semakin mudah dilakukan. Sementara itu, sudahkah sistem keamanan industri keuangan mampu mengimbanginya?
Semakin banyak aktivitas ekonomi beralih ke kanal digital. Mulai dari membuka rekening, mengajukan pinjaman, hingga menandatangani kontrak, semuanya kini dapat dilakukan melalui handphone tanpa harus bertatap muka. Kemudahan ini membuka peluang bagi industri, tetapi juga menghadirkan tantangan baru: bagaimana memastikan bahwa orang yang mengakses layanan benar-benar merupakan pihak yang berhak?
Founder dan Group CEO VIDA, Niki Luhur, menekankan bahwa masalah utama dalam sistem pembayaran dan institusi keuangan bukan tentang transaksi yang terjadi. Namun, bagaimana memastikan bahwa transaksi tersebut dilakukan oleh pihak yang sah?
"Masalah dalam sistem pembayaran adalah selalu tentang masalah keabsahan identitas yang bertransaksi," tegas Niki.
Selama bertahun-tahun, institusi keuangan bertumpu pada verifikasi identitas berupa pemeriksaan dokumen (seperti KTP) dan pencocokan wajah. Pendekatan ini menjadi bagian penting dari proses digital, tetapi tidak dirancang untuk menghadapi semua jenis serangan yang berkembang saat ini.
Kini, AI mengubah cara pelaku melakukan penipuan. Membuat identitas palsu yang terlihat meyakinkan tidak lagi membutuhkan keahlian teknis tinggi. Foto dapat dimanipulasi, wajah seseorang dapat ditempelkan ke video orang lain, bahkan konten palsu dapat dimasukkan langsung ke dalam proses verifikasi.
Akibatnya, menyimpulkan bahwa dokumen dan wajah terlihat valid belum tentu cukup untuk memastikan bahwa identitas tersebut benar-benar digunakan oleh pemiliknya. Jika sistem tidak mampu membedakan pengguna asli dari manipulasi digital, artinya disitulah celah penipuan terjadi.
Bagi VIDA, perubahan ini menunjukkan bahwa keamanan perlu dibangun lebih dari sekadar pemeriksaan identitas di awal. Institusi juga perlu mempertimbangkan bagaimana proses verifikasi berlangsung, perangkat yang digunakan, dan keamanan transaksi setelah identitas dinyatakan valid.
Deepfake Digunakan untuk Berbagai Modus Penipuan
Dalam industri keuangan, ancaman deepfake tidak terbatas pada video palsu yang terlihat realistis. Pelaku dapat menggunakan berbagai teknik menggunakan deepfake interaktif untuk memanipulasi identitas atau mengelabui sistem verifikasi. Beberapa di antaranya adalah:
- Synthetic video, yaitu video yang dibuat atau dimanipulasi menggunakan AI untuk menampilkan seseorang seolah-olah sedang melakukan tindakan tertentu.
- Face swap, yaitu teknik mengganti wajah seseorang dengan wajah orang lain dalam foto atau video.
- Video replay, yaitu menggunakan kembali rekaman wajah atau video verifikasi yang sudah ada untuk mencoba melewati pemeriksaan.
- Injection attack, yaitu memasukkan gambar, video, atau konten manipulatif langsung ke dalam aliran data kamera, alih-alih merekam interaksi langsung melalui kamera perangkat.
Teknik-teknik ini bekerja dengan cara yang berbeda. Karena itu, satu metode pemeriksaan belum tentu mampu mendeteksi semua jenis serangan.
Maka sudah jelas, persoalan yang lebih penting bukanlah mudahnya konten deepfake itu dibuat. Tantangannya adalah bahwa verifikasi identitas saja tidak lagi cukup untuk memastikan apakah suatu transaksi dilakukan oleh pengguna yang sah atau menggunakan deepfake.
Di Era Deepfake, Perlu Berpikir Ulang Tentang Verifikasi
Industri perlu mengubah cara pandang terhadap keamanan. Verifikasi tidak cukup dilakukan sekali di awal, tetapi perlu diperkuat dengan beberapa lapisan pemeriksaan untuk memastikan transaksi dilakukan oleh pengguna yang sah.
Seseorang mungkin berhasil melewati verifikasi wajah. Namun, pemeriksaan tersebut belum tentu menjawab beberapa pertanyaan penting:
- Apakah perangkat yang digunakan aman atau sudah disusupi?
- Apakah dokumen identitas yang diserahkan asli dan tidak dimanipulasi?
- Apakah koneksi atau sesi digital yang digunakan dapat dipercaya?
- Apakah persetujuan transaksi benar-benar diberikan oleh orang yang bersangkutan?
Bagi nasabah, semua ini seharusnya tidak membuat proses menjadi lebih rumit. Mereka tetap bisa membuka rekening, mengajukan pinjaman, atau menandatangani dokumen seperti biasa. Bedanya, di balik layar, institusi melakukan pemeriksaan di setiap tahap. Jika ada aktivitas yang mencurigakan, proses bisa ditinjau lebih lanjut sebelum menimbulkan kerugian.
Jadi, tujuannya bukan menambah langkah bagi nasabah, melainkan memastikan keamanan tidak bergantung pada satu kali verifikasi. Setiap pemeriksaan punya peran masing-masing dan saling melengkapi.
Kebutuhan ini semakin besar seiring makin banyaknya layanan yang beralih ke digital, mulai dari keuangan dan kesehatan hingga pendidikan dan layanan publik. Semua perlu memastikan bahwa orang yang mengakses layanan memang berhak melakukannya.
Karena itu, pengembangan talenta, kejelasan regulasi, dan kolaborasi antara pemerintah, regulator, serta industri menjadi bagian penting dari agenda transformasi digital. Inovasi hanya dapat berkembang secara berkelanjutan jika kepercayaan dan keamanan dibangun sejak awal.